Dr. Ariel Casanova

Abogado. Profesor en Ciencias Juridicas. Investigador.
Miembro de la Asociación Internacional de Derecho Cooperativo - Universidad de Deusto.


LA ACI PRESIDIDA POR UN ARGENTINO

21 noviembre 2017 0 comentarios y opiniones


Derecho Cooperativo Argentino, desea felicitar al Dr. Ariel Guarco quien fue electo nuevo presidente de la Alianza Cooperativa Internacional.(ACI)

Con su elección ha llevado al Cooperativismo Argentino a lo más alto de la escala mundial, siendo el primer Argentino en presidir la Alianza y el segundo latinoamericano en los 122 años de historia de la ACI.

Elecciones en la ACI

16 noviembre 2017 0 comentarios y opiniones

El próximo 17 de Noviembre se realizará, en Kuala Lumpur, Malasia, la elección de Presidente de la Alianza Cooperativa Internacional.

En esta oportunidad uno de los candidatos a la presidencia es el Dr. Ariel Guarco, quien lidera hoy a COOPERAR.

Desde Derecho Cooperativo Argentino, felicitamos al Dr. Guarco por su candidatura, la cual  pone al Cooperativismo Argentino en el primer plano internacional.

DCA 

Presentación del libro La otra economía

13 junio 2017 0 comentarios y opiniones


El día 22 de Junio 2017 a las 18 horas en la sede de IAIES cita en Hipolito Yrigoyen 2115, se llevara a acabo la presentación del libro LA OTRA ECONOMÍA, que aborda temas relaciones entre las economías sociales y populares.

Sugerimos reservar lugar para dicha presentación comunicandose al Instituto Argentino de Investigaciones de Economía Social, al 4952-6198.

DCA

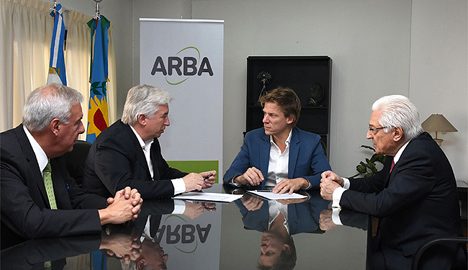
ARBA y el INAES intercambiarán información

02 junio 2017 0 comentarios y opiniones


ARBA y el INAES intercambiarán información

Los organismos firmaron convenio para establecer pautas de trabajo en conjunto y profundizar el intercambio de información


ARBA Y EL INAES INTERCAMBIARÁN INFORMACIÓN DE COOPERATIVAS Y MUTUALES DE LA PROVINCIA

La Agencia de Recaudación de la provincia de Buenos Aires (ARBA) y el Instituto Nacional de Asociativismo y Economía Social (INAES) firmaron un convenio de colaboración para establecer pautas de trabajo en conjunto y profundizar el intercambio de información entre las instituciones.

El director ejecutivo de ARBA, Gastón Fossati, y el presidente del INAES, Marcelo Collomb, acordaron una agenda para mejorar la regularización de la actividad de cooperativas y mutuales del territorio provincial. También, convinieron desarrollar programas de capacitación, transferencia de conocimientos e implementación de soluciones tecnológicas para el sector.

Fossati destacó que “desde la Provincia buscamos aunar esfuerzos con otros organismos, trabajar articuladamente con la Nación y construir entre todos políticas que mejoren la vida a los vecinos y brinden mejores servicios a los contribuyentes”.

Además, el titular de la Agencia de Recaudación, consideró que “el intercambio de información entre las distintas jurisdicciones nos posibilita complementar nuestra tarea y avanzar hacia una mayor transparencia, ser más eficientes y potenciar los recursos propios”.

En tanto, Collomb, celebró “este convenio que nos permite establecer criterios comunes entre el Estado provincial y el Estado nacional trabajando en la misma dirección a favor del desarrollo del sector y un eficaz ejercicio de la fiscalización pública”.

El acuerdo entre ARBA y el organismo dependiente del Ministerio de Desarrollo Social de la Nación también prevé acciones conjuntas ligadas a la asistencia técnica, análisis, diseño y desarrollo de procesos de modernización y provisión de servicios a cooperativas y mutuales de la Provincia.

Fuente: ARBA

Que es una jurrisdicción

03 mayo 2017 0 comentarios y opiniones

Por el Prof. Dr. Ariel Casanova.

La resolución de INAES 4516 establece en su  ARTICULO 1º.- Las mutuales y cooperativas deben proceder a la apertura de filiales, seccionales o cualquier otro tipo de delegaciones en todas aquellas jurisdicciones, en donde presten sus servicios y se encuentren fuera de la correspondiente al domicilio fijado como su sede social.”

Resulta importante aclarar que se entienden por jurisdicción. Para ello debe entenderse que se trata de un término estrictamente legal, y genéricamente se define a la “jurisdicción” (del latín juris, que es declarar el derecho), a la autoridad que aplica las leyes,  por tanto referencia a la autoridad judicial o de control de las cooperativas.

La ambigüedad de la definición hace necesaria una complementación interpretativa. Una interpretación  amplia, se podría fundamentar en preceptos constitucionales sobre las jurisdicciones,  descartando las jurisdicciones federales (17) ya que la aplicación de la Ley de Cooperativas no está contemplada dentro de su competencia, por tanto sería de aplicación el artículo 5º de la CN sobre la administración y organización de la justicia ordinaria en cada provincia y deberá entenderse por jurisdicción todo el territorio provincial, prescindiendo de la división departamental que a su vez cada administración provincial de justicia haga a los fines de su organización.

Por tanto cuando las normas de carácter federal, como es el caso de las emanadas por la autoridad nacional de control de las cooperativas, INAES, corresponden a este esquema y las cooperativas que actúen en diferentes provincias deberán preceder de acuerdo a la reciente norma.

Entendemos que el espíritu de la norma ha venido a suplir una necesidad concreta en la actuación de las cooperativas y mutuales, pero ello resulta insuficiente si se tiene en cuenta la realidad territorial diversa de cada jurisdicción así como la capacidad de medios de transporte disimiles en cada región.

Donde cada cooperativa actúa es porque existe una necesidad concreta, por ello, más allá de establecer obligaciones normativas a las ya existentes, se debería proceder a implementar políticas reales para incentivar la fundación de nuevas cooperativas formales y genuinas.   

Las impresiones de AFIP aun sin cambios respecto del Cooperativismo

21 febrero 2017 1 comentarios y opiniones

La División Jurídica “A” de AFIP realizó un dictamen referente a la actividad de una cooperativa, reputándola como comercial basando su pronunciamiento en la actividad declarada de la cooperativa en el nomenclador CLANAE.

La implementación del CLANAE ( CLASIFICADOR NACIONAL DE ACTIVIDADES ECONOMICAS) modificó los códigos de inscripción que oportunamente describían las actividades de las cooperativas y contiene los códigos de las distintas ramas de la actividad económica en la República Argentina, y no la forma jurídica en que las mencionadas actividades son realizadas.

El CLANAE es la adecuación nacional del CIIU - revisión 3 (Clasificación Industrial Internacional Uniforme ) de la Organización de Naciones Unidas (ONU), que tenia por objeto  Establecer un conjunto jerarquizado de actividades económicas que  pueda ser utilizado para:
1) implantar estadísticas comunitarias que se puedan diferenciar de acuerdo con las actividades establecidas;
2) servir para la comparación mundial de estadísticas; y
3) clasificar unidades estadísticas y entidades según la actividad económica que ejerzan.

La adopción del Clasificador Nacional de Actividades Económicas fue utilizado en el ámbito del Sistema Estadístico Nacional (SEN) a los fines de facilitar la interrelación de las estadísticas oficiales.

No obstante la aplicación estadística, el clasificador fue adoptado por el AFIP y en el rubro “G” se mencionan las actividades como “comercio” a todas las actividades de mayoreo y minoreo, siguiendo la misma estructura estandarizada del CIIU. La División de Estadísticas de Naciones Unidas (United Nations Statistics División)  en la propia estructura detallada y nota explicativa de la jerarquía de la sección  “G” establece  que “La venta al por mayor es la reventa (venta sin transformación) de productos nuevos y usados a minoristas, a usuarios industriales, comerciales, institucionales o profesionales, o a otros mayoristas, o entraña actuar como agente o intermediarios” Nótese que la intermediación se encuentra incluida en dicha sección pero con la correspondiente distinción del comercio.

Luego menciona que  “Con frecuencia, los mayoristas se ocupan del montaje y la clasificación de productos que vienen en grandes lotes, dividen los productos a granel, los reempaquetan y redistribuyen en lotes más pequeños, por ejemplo, los productos farmacéuticos” No se menciona a “comerciantes” sino a “mayoristas”.

La implementación del CLANE no supone  por las razones de hecho y derecho expuestas un encuadramiento de una actividad como comercial. Las actividades mayoristas, o si que quiere la efectuados bajo el rubro “G - comercio” se pueden realizar bajo una forma societaria comercial, lo que supondrá un acto con fin de lucro, individual y competitivo o bajo el cooperativismo, lo que supondrá un acto sin fin de lucro, solidario y colectivo.

Sin perjuicio de lo explicado hasta aquí, la actividad de las cooperativas y consecuentemente la prosecución de los actos jurídicos que la misma realiza se encuentran definidos taxatimante en el articulo 4º de la Ley 20337, “son actos cooperativos los realizados entre las cooperativas y sus asociados y por aquéllas entre sí en el cumplimiento del objeto social y la consecución de los fines institucionales.
También lo son, respecto de las cooperativas, los actos jurídicos que con idéntica finalidad realicen con otras personas.”

No son actos comerciales y una interpretación legal distinta sobre el encuadre de los actos jurídicos que realizan las cooperativas fundamentada en una resolución, sea de cualquier organismo, carece de sustento, debido a que el sistema normativo nacional se basa en la jerarquía de las normas, y el acto cooperativo es claramente un acto jurídico diferente y distinto de un acto comercial que de compra-venta, y está establecido por una Ley Nacional.

Ese proceder en una imprecisión de la actividad Cooperativa reputar un acto jurídico como es el acto cooperativo como comercial, basándose en el titulo que lleva la sección o rubro donde tributa.

A modo de anecdótico y además como fundamentación de lo dicho, cabe la mención que  hasta la creación de los entes autárquicos que en diferentes tiempos fiscalizaron a las cooperativas, la Dirección Nacional de Cooperativas dependía de la Secretaria de Estado de Comercio del Poder Ejecutivo Nacional, sin que la mencionada dependencia jerárquica del ente defina como sociedades comerciales a las cooperativas.


La difusión de la actividad cooperativa, no solo en el aspecto social, sino en el fiscal requiere de un redimensionamiento y un replanteamiento en el corto plazo, ya que como se viene observando su actividad aún no es comprendida por la administración fiscal, lo que acarrea serios inconvenientes a la hora de tributar.

COOPERATIVISMO BONAERESE EN ALERTA. Cambian las formas, sigue el desprecio a la economía social

24 octubre 2016 0 comentarios y opiniones

Tal como reiterada y sistemáticamente sucede en la provincia de Buenos Aires, tanto en la gestión de Scioli como en la Vidal, se ataca al cooperativismo con la presentación cada año de la Ley impositiva, pretendiendo gravar a los actos cooperativos con el impuesto a los ingresos brutos.

Como lo hiciéramos en anteriores entradas, reiteramos que a la normativa Constitucional y fiscal, pretende ser violentada con el solo fin recaudatorio.

Ignoran la actividad de la economía social, lo que resulta, lamentablemente conocido, ya que evidentemente ni la gestión anterior, ni la gestión actual pretendieron darle impulso, todo por el contrario, se pretende perjudicar y dejar a la cooperativa en una situación desigual frente a los demás actores económicos.

Desde DCA repudiamos este tipo de pretensiones relacionadas con lo peor de política, que al parecer obtuvo continuidad.